

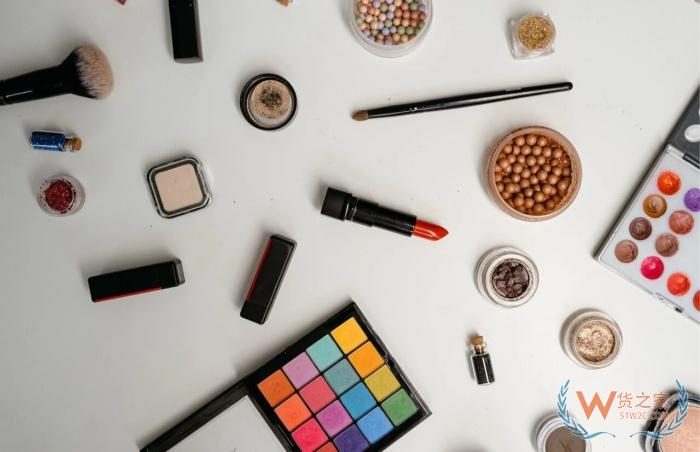
《化妆品分类》国家标准(GB/T 18670-2017)中,将美容/修饰类化妆品定义为“以涂抹、喷、洒或其他类似方法,施于人体表面(如皮肤、毛发、指/趾甲、口唇等),起到美化、修饰、芳香、改变外观、呈现良好状态目的的化妆品”。
化妆品种类繁多、更新迭代快,企业若对进口申报要求不熟悉,容易出现纳税申报差错。今天梳理了化妆品进口申报的常见问题和注意事项。
PART 1:化妆品商品归类,主要涉及3个税目
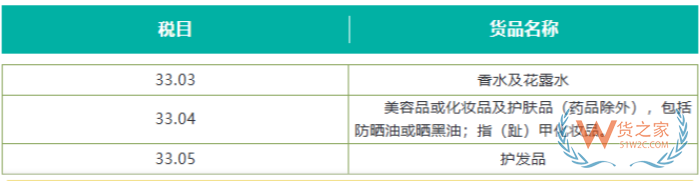
根据《中华人民共和国进出口税则》(2026年版,以下简称《税则》),化妆品通常归入税目33.03、33.04、33.05项下,主要包括香水及花露水(税目33.03)、美容品或化妆品及护肤品(税目33.04)和护发品(税目33.05)。
特别提示
注射用透明质酸钠凝胶(玻尿酸)属于医美注射针剂,虽然不属于上述化妆品范畴,但根据《进出口税则商品及品目注释》(2022年版,以下简称《税则注释》),税目33.04中的美容品或化妆品及护肤品包括“用于消除皱纹、美化唇形的可注射皮内凝胶(包括含有透明质酸的制剂)”。同时,根据《关于公布、废止部分世界海关组织商品归类决定的公告》(海关总署公告2014年第93号)公布的归类决定(编号W2014-109),已配定剂量制成零售包装的可注射皮内透明质酸钠凝胶产品,应归入品目33.04项下,对应的税则号列为3304.9900。
PART 2:是否需要缴纳消费税
根据《财政部 国家税务总局关于调整化妆品进口环节消费税的通知》(财关税〔2016〕48号),进口完税价格在10元/毫升(克)或15元/片(张)及以上的高档美容修饰类化妆品、高档护肤类化妆品进口环节的消费税税率为15%。主要涉及税目33.03和33.04的商品。
判断是否需要缴纳消费税,关键要看两点:
(一)、正确申报第一法定数量
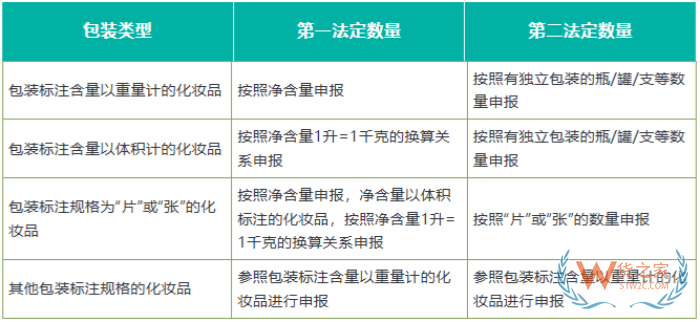
根据《关于调整部分进口化妆品申报要求的公告》(海关总署公告2022年第51号),化妆品的第一法定计量单位为“千克”,第二法定计量单位为“件”。
具体申报要求见下表。
(二)、商品是否达到征收消费税标准
只要商品满足进口完税价格在“10元/毫升(克)或15元/片(张)及以上”条件,无论包装类型如何,均需缴纳消费税。
PART 3:常见申报错误分类解析
(一)、归类错误案例
案例1:粉状化妆品申报税号错误。
商品:粉饼,用于定妆、补妆,10克/个
错误申报
申报商品编号33049900.29(包装标注含量以重量计的其他美容品或化妆品及护肤品)。
正确申报
申报商品编号33049100.90(其他粉状化妆品,不论是否压紧)。
解析
粉饼通常为粉末状,用于定妆、补妆,属于粉状化妆品,不应归入其他美容品或化妆品及护肤品税号
案例2:眼部精华申报税号错误。
商品:眼霜,用于减轻眼部的皱纹,15ML/支
错误申报
申报商品编号33042000.92(包装标注含量以体积计的其他眼用化妆品)。
正确申报
申报商品编号33049900.39(包装标注含量以体积计的其他美容品或化妆品及护肤品)。
解析
用于眼部、睫毛等部位起滋养、修护功能的商品,不属于眼用化妆品,应按其他护肤品归类。
案例3:润唇膏申报税号错误。
商品:保湿修护润唇膏,用于唇部护理,无颜色,10.5克/支。
错误申报
申报商品编号33041000.91(包装标注含量以重量计的其他唇用化妆品)。
正确申报
申报商品编号33049900.29(包装标注含量以重量计的其他美容品或化妆品及护肤品)。
解析
用于唇部保湿修护,涂上后无颜色,不属于唇用化妆品,应按其他护肤品归类。
案例4:唇蜜申报税号错误。
商品:水光唇蜜,用于润泽与柔滑唇部,妆效闪亮夺目,粉红色,2.5克/支。
错误申报
申报商品编号33049900.29(包装标注含量以重量计的其他美容品或化妆品及护肤品)。
正确申报
申报商品编号33041000.91(包装标注含量以重量计的其他唇用化妆品)。
解析
兼具滋润和彩妆功效,涂上后呈现粉红色,应按唇用化妆品归类。
案例5:卸妆产品申报税号错误。
商品:卸妆油,用于面部卸除彩妆,200ml/瓶
错误申报
申报商品编号34013000.90(洁肤用有机表面活性产品及制品)。
正确申报
申报商品编号33049900.39(包装标注含量以体积计的其他美容品或化妆品及护肤品)。
解析
根据《税则注释》品目33.04的规定,卸妆膏等制成零售包装的卸妆产品应归入税则号列3304.9900项下。
(二)、影响消费税计税的申报差错
案例6:错误申报第一法定数量,漏缴消费税。
商品:精华素,规格为90g/瓶,数量为100瓶,完税价格92803元;商品净重为14.1千克。
错误申报
第一法定数量错报为“14.1千克”,单位完税价格折算为:92803÷14.1÷1000=6.6(元/克),未达消费税起征点。
正确申报
第一法定数量应申报为“9千克”(90×100÷1000=9),单位完税价格折算为:92803÷9÷1000=10.3(元/克),需缴纳消费税。
解析
未按照体积换算规则申报第一法定数量,单位完税价格计算错误,导致漏缴消费税。
信息来源:广州海关12360
货之家跨境电商进口一站式综合服务解决方案!专业提供跨境电商进口物流、报关、保税仓一件代发服务,保税仓库,保税加工,保税物流,退运,销毁,国际进口物流,跨境电商进口报关。跨境电商进口保健品,进口产品,进口商品,进口食品,奶粉进口,红酒进口,进口咖啡,进口护肤品,进口化妆品,可直接咨询手机号/微信:13318730968(李经理),可对接京东、天猫、抖音、拼多多、小红书、淘宝、有赞、微店、微盟、洋葱等热门跨境全球购电商平台一件代发或保税物流调拨转仓。
文章及图片除原创外均精选转载自网络,版权归原作者所有,意在分享如有侵权请联系删除